Guía del comprador en Miami
Cómo comprar una propiedad en Miami: la guía completa para compradores
Respuesta rápida
Comprar una propiedad en Miami generalmente comienza por definir su presupuesto, el tipo de propiedad y las zonas de preferencia, para luego revisar el inventario disponible y las ventas comparables recientes. Una vez identificada una propiedad, el proceso suele avanzar por la oferta, el contrato, las inspecciones y la debida diligencia, el financiamiento y el avalúo cuando corresponda, la coordinación del título y los seguros, el recorrido final y el cierre.
¿Busca representación en lugar de una guía paso a paso? Consulte Comprar una propiedad en Miami.
¿Qué debe saber antes de comprar una propiedad en Miami?
Miami no es un mercado uniforme. A poca distancia en automóvil puede comprar un lote de medio acre en una localidad de edificaciones bajas, una casa de la década de 1920 junto a un canal con acceso a un muelle, una casa adosada cerca de un centro urbano que puede recorrer a pie o un condominio en una torre con personal que atiende sus amenidades. Cada una de esas decisiones cambia los costos recurrentes de propiedad, la debida diligencia y el público comprador en una futura reventa.
Los factores que definen la mayoría de las compras en Miami son la ubicación, el tipo de propiedad, el presupuesto total y no solo el precio de compra, los seguros, los gastos del condominio cuando corresponda, el estado de la propiedad, las consideraciones de las propiedades frente al agua y, en el caso de nuevas construcciones, los plazos de entrega y la estructura de depósitos.
Florida establece el marco legal de todo esto: formularios de contrato, procedimientos de cierre, administración de los impuestos a la propiedad, requisitos de seguro y leyes de condominios. Sin embargo, el mercado en sí es local. Dos casas separadas por una milla en Miami-Dade pueden diferir en exposición a inundaciones, historial de permisos, posibilidades de construcción en el lote y demanda.
¿Cómo funciona el proceso de compra de una vivienda en Miami?
La siguiente secuencia es la que sigue la mayoría de las compras en Miami. Algunos pasos se superponen y las compras financiadas añaden etapas de evaluación del préstamo que no existen en las compras al contado.
1. Determine cómo realizará la compra y establezca su presupuesto
Antes de comenzar a visitar propiedades en Miami con intención de comprar, decida de dónde provendrán los fondos. Las tres alternativas más comunes son pagar al contado, financiar con una hipoteca o depender de la venta o el financiamiento de otro activo o propiedad. Cada alternativa cambia lo que puede buscar, la rapidez con la que puede actuar y cómo debe estructurarse una oferta.
Si planea financiar la compra, hable con un profesional hipotecario calificado desde el inicio del proceso. Una preaprobación hipotecaria puede ayudarle a establecer un rango realista de precios de compra, el pago inicial que probablemente necesitará, los costos mensuales estimados de vivienda, los fondos aproximados requeridos para la transacción, los programas de préstamo a su disposición y si ciertos tipos de propiedad —como condominios en edificios con concentración de inversionistas o casas frente al agua en zonas de mayor riesgo de inundación— pueden plantear consideraciones especiales de financiamiento. Tener esto claro antes de buscar le ayuda a evitar enamorarse de una propiedad que no se ajuste a su capacidad real de compra o a los criterios de un prestamista.
Su método de financiamiento también define la estrategia inmobiliaria. Puede influir en el rango de precios que debería buscar de manera realista, la estructura de una oferta, si tiene sentido incluir una contingencia de financiamiento, cómo puede afectar un avalúo al contrato, el plazo de cierre, la documentación que puede acompañar a una oferta, qué propiedades son opciones viables y con qué rapidez puede actuar cuando aparece la propiedad adecuada.
Los compradores al contado no necesitan una preaprobación hipotecaria, pero aun así deben determinar cuánto se sienten cómodos destinando a la compra, los costos adicionales de adquisición y cierre, los gastos recurrentes previstos como propietarios, las consideraciones de liquidez relevantes para su decisión y los comprobantes de fondos que los vendedores o las asociaciones de condominios pueden solicitar junto con una oferta. Pagar al contado no hace que una oferta sea automáticamente superior, pero puede eliminar contingencias relacionadas con el financiamiento y, en ocasiones, acortar el plazo de cierre.
El precio de compra por sí solo no determina si una propiedad se ajusta a su capacidad económica. Evalúe el costo total potencial de ser propietario, que puede incluir:
- Capital e intereses de la hipoteca, si utiliza financiamiento
- Impuestos a la propiedad
- Seguro de vivienda
- Seguro contra inundaciones cuando corresponda
- Cuotas del condominio o de la HOA
- Cuotas extraordinarias cuando corresponda
- Mantenimiento y reparaciones
- Otros gastos específicos de la propiedad, como el mantenimiento del muelle o mayores costos de mitigación de daños por viento
Esto es especialmente importante al comparar casas unifamiliares, condominios, propiedades frente al agua y nuevas construcciones. Un precio de compra más bajo puede implicar mayores costos mensuales de propiedad, y un precio más alto a veces puede compensarse con sistemas más nuevos, seguros menos costosos o menos cuotas de asociación. El objetivo es evaluar la propiedad y la estructura financiera en conjunto, no buscar únicamente por el precio de venta anunciado.
Es posible que escuche los términos precalificación y preaprobación usados indistintamente, pero el nivel de revisión financiera y documentación puede variar según el prestamista. Pregunte a su profesional hipotecario qué se ha revisado realmente, qué documentación sigue pendiente, qué monto de préstamo o rango de compra se está considerando, qué supuestos se utilizaron y qué podría afectar la aprobación final del préstamo.
Ariana M. Thompson ayuda a los compradores a entender cómo se relaciona la estructura de la compra con la selección de propiedades, la estrategia de oferta, los plazos del contrato, las consideraciones específicas de cada propiedad y la transacción en general. Cuando se requiere asesoría específica sobre hipotecas, orienta a los compradores para que trabajen con el profesional hipotecario con licencia que corresponda.
2. Elija dónde quiere comprar en Miami
Comparar zonas de Miami solo por su nombre rara vez ayuda. Lo útil es comparar las decisiones concretas sobre la propiedad y el estilo de vida que plantea cada zona, porque el mismo presupuesto permite experiencias de propiedad fundamentalmente distintas en diferentes partes de Miami-Dade.
Si considera un condominio en una zona de alta densidad que se puede recorrer a pie, como Brickell, las cuestiones que suelen importar más son financieras y estructurales, no estéticas:
- Cuotas mensuales de la asociación y qué cubren exactamente
- Presupuesto, niveles de reservas y situación financiera de la asociación
- Cualquier cuota extraordinaria aprobada, pendiente o en discusión
- Antigüedad del edificio, reparaciones recientes y proyectos de inversión de capital previstos
- Estacionamiento: cuántos espacios hay, si son asignados o escriturados y dónde se ubican
- Restricciones de alquiler y plazos mínimos de arrendamiento si podría alquilar la unidad
- Piso, orientación, protección de las vistas y qué podría construirse cerca
- Ruido, tiempos de espera del ascensor y mantenimiento de las áreas comunes
Si considera una casa unifamiliar en una zona de menor densidad, como Pinecrest, las variables pasan a centrarse en el terreno, el estado de la propiedad y el mantenimiento continuo:
- Tamaño y forma del lote, espacio de patio utilizable y privacidad respecto de los vecinos
- Estado de la propiedad y antigüedad del techo, los sistemas y las ventanas
- Alcance de las remodelaciones y si las obras anteriores contaban con permisos
- Construcción más reciente frente a una casa antigua que usted actualizaría con el tiempo
- Ubicación dentro de la comunidad, incluidos el tránsito de la calle y el acceso
- Consideraciones de seguro, incluidas las características de mitigación de daños por viento
- Costo total recurrente de propiedad: piscina, jardinería, generador y sistemas de mayor tamaño
Si el acceso al agua forma parte de la decisión —en Miami Beach, Coral Gables, Coconut Grove u otro mercado frente al agua— se requiere una investigación adicional: el estado del muro de contención y del muelle, la profundidad del agua para la embarcación que planea tener, los puentes fijos entre la propiedad y las aguas abiertas y su altura libre, la exposición a inundaciones y el seguro que resulta de esos factores. Dos casas en el mismo canal pueden ofrecer condiciones de acceso para embarcaciones muy diferentes.
Enfoque práctico: defina los tres o cuatro factores en los que no está dispuesto a ceder y deje que esos factores reduzcan las zonas posibles, en lugar de elegir primero una zona. La comparación de vecindarios de Miami para comprar una casa profundiza en el tema, y el directorio de comunidades de Miami aborda cada zona por separado.
3. Revise propiedades en Miami y ventas comparables
Los anuncios activos le muestran cuánto piden los vendedores. Las ventas recientes de propiedades similares —a menudo llamadas ventas comparables— le muestran cuánto pagaron realmente los compradores. Revisar ventas comparables significa entender cómo se relaciona el precio solicitado con esas ventas cerradas y luego tener en cuenta las diferencias entre las propiedades.
Según la propiedad, las diferencias que pueden cambiar sustancialmente la comparación incluyen:
- Ubicación dentro del mismo vecindario, incluidas la calle y la cuadra
- Estado de la propiedad y si las remodelaciones recientes fueron estéticas o estructurales
- Superficie interior en pies cuadrados y, en las casas, tamaño del lote
- Piso, orientación y vista en un condominio
- El edificio específico, su antigüedad, amenidades y cuotas mensuales
- Ubicación frente al agua, espacio de atraque y acceso al agua
- Orientación, luz y espacio exterior
Por eso, dos propiedades en el mismo vecindario —o incluso en el mismo edificio— no son automáticamente comparables. Una unidad remodelada en un piso alto con vistas al agua protegidas y una unidad en un piso bajo frente a una torre vecina pueden venderse a precios considerablemente diferentes en el mismo mes. En el caso de las casas unifamiliares, una vivienda en un lote más ancho con un techo más nuevo no es directamente comparable con una casa antigua de tamaño similar que necesita obras.
Qué preguntar: qué ventas se utilizan como comparables, qué tan recientes son, en qué se diferencia cada una de la propiedad que está considerando y si los ajustes por esas diferencias son razonables. Puede revisar el inventario actual mediante la búsqueda de propiedades del MLS de Miami y luego filtrar por zona.
4. Visite y evalúe las propiedades
Las visitas permiten contrastar su selección con la realidad. Las fotografías favorecen la iluminación, ocultan el ruido y nunca muestran el recorrido desde el estacionamiento hasta la puerta principal.
Según la propiedad, vale la pena comprobar en persona:
- Orientación y luz a la hora en que usted estaría realmente en casa
- Ruido de la calle y de los vecinos, y patrones de tránsito en distintos horarios
- Altura de los techos, funcionalidad de la distribución y espacio de almacenamiento utilizable
- Acceso al estacionamiento, estacionamiento para visitantes y facilidad para dejar pasajeros
- Elevación de la entrada y drenaje del terreno
- Señales de humedad: manchas, olor, techos reparados y sellos de las ventanas
- Antigüedad aparente del techo, el aire acondicionado y el calentador de agua
- En un edificio: vestíbulo, pasillos, garaje, mantenimiento de las amenidades y espera del ascensor
Nada de lo observado durante una visita sustituye una inspección profesional. El propósito de la visita es decidir qué propiedades justifican el costo y el esfuerzo de una debida diligencia formal.
5. Presente una oferta
Una oferta es un conjunto de términos, no solo una cifra. Los vendedores evalúan toda la estructura, y el mismo precio puede interpretarse de maneras muy distintas según las condiciones que lo acompañan.
En términos generales, una oferta suele abordar:
- Precio de compra
- Monto y plazo del depósito en escrow
- Si la compra es al contado o financiada, y los términos del financiamiento
- Disposiciones de inspección y debida diligencia, incluida la duración de ese período
- Consideraciones sobre el avalúo cuando corresponda
- Fecha de cierre y posesión
- Bienes muebles o elementos incluidos cuando corresponda
- Aprobación de la asociación y otros términos específicos de la transacción
No existe una estrategia correcta para todos los casos. La estructura adecuada depende de la propiedad, la situación y la motivación del vendedor, las condiciones actuales del mercado en ese segmento específico, si hay otros compradores compitiendo, lo que respaldan las ventas recientes similares, su financiamiento y los términos que más valora: precio, certeza, plazo o flexibilidad. Un comprador que necesita un período de inspección más largo puede razonablemente ceder en otro aspecto para conservarlo.
El lenguaje contractual, las divulgaciones y las obligaciones legalmente vinculantes son las razones por las que esta etapa debe abordarse con su corredor inmobiliario y, cuando la transacción lo justifique, con un abogado de bienes raíces.
6. Complete las inspecciones y la debida diligencia
El período de inspección existe para que usted pueda conocer lo que el anuncio no decía mientras todavía dispone de opciones contractuales. El objetivo no es encontrar una propiedad perfecta, sino tomar una decisión informada sobre su estado, los costos y los riesgos.
Según la propiedad, una inspección general y la revisión correspondiente pueden examinar:
- Antigüedad del techo, estado de su recubrimiento y evidencia de filtraciones anteriores
- Sistemas de aire acondicionado, su antigüedad y el mantenimiento que han recibido
- Panel eléctrico, tipo de cableado y problemas de seguridad visibles
- Plomería, presión del agua y funcionamiento de los desagües
- Humedad o entrada de agua, incluso alrededor de las ventanas y debajo de los acabados
- Ventanas y puertas, incluidas las aberturas con clasificación de resistencia a impactos donde existan
- Equipos de la piscina y, cuando corresponda, sistemas del spa
- Problemas estructurales visibles
- Remodelaciones anteriores y si existen permisos registrados cuando corresponda
Cuando una inspección general detecta un problema que requiere conocimientos especializados, es el momento de recurrir al profesional adecuado: un contratista de techos, un electricista o plomero con licencia, un especialista en aire acondicionado, un evaluador de moho o humedad, un ingeniero estructural o un contratista de obras marítimas para las mejoras frente al agua. Un inspector general identifica los problemas; un especialista cuantifica el alcance y el costo.
Las propiedades frente al agua suelen requerir una evaluación adicional del muro de contención, el muelle, los pilotes y el elevador de embarcaciones, junto con los permisos registrados para esas mejoras. En un condominio, gran parte de la debida diligencia relevante se encuentra fuera de su unidad: en el edificio y en las finanzas de la asociación, que se abordan a continuación.
Los seguros también deben revisarse durante este período. Solicite cotizaciones con anticipación, porque la disponibilidad de cobertura y la prima pueden cambiar la comparación del costo total de una propiedad.
7. Revise los documentos del condominio al comprar uno en Miami
Al comprar un condominio también asume una participación en un edificio y en sus obligaciones financieras. Los documentos le permiten evaluar esa participación, y los detalles varían según la asociación.
Vale la pena investigar, cuando corresponda:
- Presupuesto vigente y si los costos operativos tienden a aumentar
- Niveles de reservas y cómo se financian
- Cuotas mensuales y qué incluyen exactamente
- Cuotas extraordinarias aprobadas, pendientes o en discusión, y sus calendarios de pago
- Cobertura de seguro de la asociación, deducibles y cambios recientes en las primas
- Estado del edificio, reparaciones recientes y grandes proyectos previstos
- Información sobre la inspección de hito (milestone inspection) y las reservas estructurales cuando corresponda
- Actas de reuniones recientes, que a menudo revelan problemas antes que los estados financieros
- Litigios relevantes para el edificio o la asociación
- Restricciones de alquiler, plazos mínimos de arrendamiento y requisitos de aprobación
- Reglas sobre mascotas, remodelaciones y mudanzas de ingreso
- Estacionamiento y almacenamiento: asignados, escriturados o sujetos a licencia de uso, y si son transferibles
- Solicitud de compra, proceso de verificación de antecedentes y aprobación, y sus plazos
Estos aspectos importan porque cambian su costo real como propietario y su flexibilidad. Un edificio con un gran proyecto próximo puede trasladar parte de ese costo a los propietarios. Un edificio con reservas limitadas puede aumentar las cuotas. Un plazo mínimo de arrendamiento puede impedir el uso de alquiler que usted había previsto. Las reglas y obligaciones dependen de los documentos del condominio específico y de la legislación aplicable, por lo que debe revisar cualquier asunto importante con un abogado de bienes raíces.
8. Finalice el financiamiento y el avalúo
Las compras financiadas pasan a la evaluación del préstamo mientras se realiza la debida diligencia. En esta etapa, dos aspectos suelen sorprender a los compradores: el avalúo y, en el caso de los condominios, la revisión del propio edificio por parte del prestamista.
Un valor de avalúo inferior al precio del contrato puede afectar el monto del préstamo y exigir una renegociación, fondos adicionales o el uso de una disposición contractual, según cómo se haya redactado la oferta. En los condominios, algunos prestamistas rechazan edificios por el financiamiento de las reservas, el mantenimiento diferido, los litigios, la cobertura de seguro o la concentración de inversionistas. Por eso, la conversación con su profesional hipotecario sobre el edificio específico debe tener lugar desde el principio, no después de las inspecciones.
Mantenga la documentación actualizada, evite nueva actividad crediticia o depósitos grandes sin explicación mientras el expediente esté abierto y confirme por escrito las fechas clave para mantener alineados los tiempos del financiamiento y los plazos del contrato.
9. Título, seguros y preparación para el cierre
En paralelo, la compañía de títulos examina el historial de titularidad y busca cualquier asunto vinculado a la propiedad que seguiría afectándole a usted: gravámenes, impuestos impagos, sentencias, infracciones de códigos, permisos abiertos o vencidos y asuntos municipales. Los permisos abiertos de remodelaciones anteriores son un problema recurrente en Miami y pueden tomar tiempo en resolverse.
Los seguros son el otro trámite que requiere anticipación. La cobertura de vivienda, la cobertura contra viento y la cobertura contra inundaciones cuando corresponda se cotizan según la propiedad específica: influyen la antigüedad y documentación del techo, el tipo de construcción, la elevación, la zona de inundación y las características de mitigación de daños por viento. Las propiedades antiguas y frente al agua suelen requerir informes de inspección antes de que una póliza pueda entrar en vigor, así que comience a solicitar cotizaciones en cuanto tenga un contrato firmado, no en la semana del cierre.
10. Complete el recorrido final y el cierre
El recorrido final confirma el estado de la propiedad, las reparaciones acordadas y los elementos incluidos antes de transferir los fondos. Encienda el aire acondicionado, pruebe el agua y los electrodomésticos, compruebe que no se haya retirado nada y confirme que cualquier trabajo negociado se haya completado realmente.
En el cierre, usted compara el estado de liquidación con la estimación que recibió, firma los documentos y adquiere la titularidad. Las instrucciones de transferencia bancaria deben verificarse por teléfono con un contacto conocido antes de enviar fondos. Los cierres remotos son habituales en Miami y se realizan mediante firma electrónica, notarización remota o móvil cuando esté permitida y transferencia coordinada de fondos.
¿Quiere que alguien gestione estos pasos con usted?
La representación del comprador dirigida por un corredor inmobiliario abarca la comparación de zonas, la estrategia de oferta, los hallazgos de las inspecciones, la revisión de documentos de la asociación y la coordinación del cierre.
¿Qué tipo de propiedad debería comprar en Miami?
Casas unifamiliares
Usted controla el terreno, el techo y las decisiones de remodelación, y normalmente no necesita la aprobación de una asociación para comprar. A cambio, asume directamente los seguros, el mantenimiento y la jardinería, y el estado de la propiedad importa más porque no existe un fondo de reservas compartido que respalde el mantenimiento de la envolvente del edificio.
Condominios
Menos mantenimiento a su cargo, amenidades compartidas y, a menudo, mejor acceso a ubicaciones que se pueden recorrer a pie, junto con cuotas mensuales, reglas de la asociación y responsabilidad compartida por las finanzas del edificio. El financiamiento depende tanto del edificio como del comprador.
Propiedades frente al agua
El acceso al agua añade valor y exige más diligencia: estado del muro de contención, muelle y elevador de embarcaciones, profundidad del agua, altura libre bajo los puentes hacia la bahía abierta, zona de inundación y seguros. Dos casas en el mismo canal pueden ofrecer condiciones de acceso para embarcaciones muy diferentes.
Nuevas construcciones
Comprar una nueva construcción implica un proceso de decisión distinto al de comprar una propiedad de reventa. Si compra antes de la entrega, puede que todavía no exista una unidad terminada que inspeccionar. Aun así, deben revisarse el título del terreno y los documentos aplicables; además, usted evalúa al desarrollador, el contrato y el resultado proyectado.
Según el desarrollo, los compradores suelen evaluar:
- El desarrollador y lo que ha entregado anteriormente
- Etapa del desarrollo: reservas iniciales, en construcción o cerca de la entrega
- Calendario de depósitos y fecha de vencimiento de cada pago
- Fecha estimada de finalización y cómo se abordan los retrasos en el contrato
- Términos del contrato, incluido lo que el desarrollador puede modificar
- Orientación de la unidad, piso, vistas y qué podría construirse cerca posteriormente
- Acabados, paquetes de electrodomésticos y qué se incluye realmente en la residencia
- Amenidades y costos estimados de la asociación para operarlas
- Cuotas mensuales proyectadas una vez que el edificio esté ocupado
- Restricciones de cesión y reventa antes del cierre, cuando corresponda
Las representaciones digitales, las simulaciones de vistas y las imágenes de amenidades son material publicitario. No sustituyen la lectura de los documentos de compra reales ni la comprensión del desarrollo específico. Como los contratos del desarrollador los redacta el propio desarrollador, conviene considerar su revisión por un abogado de bienes raíces antes de comprometer depósitos. Para explorar con más detalle las opciones de compra, consulte el panorama de nuevos desarrollos en Miami.
Bienes raíces de lujo
En el segmento más alto, la oferta es limitada y cada propiedad se acerca más a ser única, por lo que las ventas comparables requieren interpretación en lugar de promedios. La privacidad, la arquitectura, el frente al agua y la procedencia determinan el valor; consulte el panorama de los bienes raíces de lujo en Miami.
¿Qué costos deben prever los compradores en Miami?
Los costos varían según la transacción, el prestamista y el tipo de propiedad, así que use esta lista para cotizar cada concepto, no como una fórmula fija.
- Precio de compra, con el depósito en escrow acreditado conforme al contrato
- Inspecciones: general, además de techo, sistemas mecánicos, humedad, muro de contención o muelle, según corresponda
- Avalúo cuando utiliza financiamiento
- Costos de financiamiento: cargos del prestamista, intereses prepagados y reservas en escrow
- Cargos de título y cierre: estudio del título, cargos de liquidación y registro
- Seguros: cobertura de vivienda, además de inundaciones y viento cuando se requieran
- Impuestos a la propiedad, prorrateados al cierre y recalculados después de la compra
- Cuotas del condominio o de la HOA, a menudo con el primer pago al cierre
- Cuotas extraordinarias cuando una asociación las haya aprobado o esté planificando imponerlas
Solicite una estimación por escrito de los fondos necesarios al cierre en cuanto tenga un contrato firmado y actualícela cuando reciba las cotizaciones de seguro: esa cifra varía más de lo que los compradores esperan en propiedades antiguas y frente al agua.
Luego mire más allá del cierre. Los costos recurrentes de propiedad son lo que más diferencia a los inmuebles de Miami y pueden incluir el pago de la hipoteca, los impuestos a la propiedad, el seguro de vivienda, el seguro contra inundaciones cuando corresponda, las cuotas del condominio o de la HOA, las cuotas extraordinarias, el mantenimiento, los servicios públicos, los gastos de piscina y jardinería en algunas casas y el mantenimiento del muro de contención o del muelle en propiedades frente al agua.
Un condominio de $1 millón y una casa unifamiliar de $1 millón no necesariamente cuestan lo mismo como propietario. El condominio puede implicar cuotas mensuales considerables y la posibilidad de una futura cuota extraordinaria, mientras que la casa implica seguros, jardinería, servicio de piscina y responsabilidad total por el techo y los sistemas. Dos condominios del mismo precio también pueden diferir considerablemente: un edificio puede contar con fondos suficientes y cuotas moderadas, mientras que otro puede enfrentar un gran proyecto de inversión de capital.
Un hábito práctico: para cada propiedad preseleccionada, anote el costo mensual y anual estimado de ser propietario, no solo el precio solicitado. Ese único ejercicio cambia la propiedad que la mayoría de los compradores termina eligiendo.
¿Qué debe revisar antes de comprar un condominio en Miami?
La compra de un condominio requiere dos evaluaciones: la unidad y la asociación que la respalda.
- Finanzas de la asociación, presupuesto vigente y niveles de reservas
- Cuotas mensuales y qué incluyen realmente
- Cuotas extraordinarias aprobadas, pendientes o en discusión
- Estado del edificio, reparaciones recientes y proyectos previstos
- Información estructural y del estudio de reservas cuando corresponda
- Cobertura de seguro y deducibles de la asociación
- Restricciones de alquiler, plazos mínimos de arrendamiento y proceso de aprobación
- Reglas sobre mascotas, remodelaciones y requisitos para mudarse al edificio
- Estacionamiento y almacenamiento: asignados, escriturados o sujetos a licencia de uso
La guía específica para comprar un condominio en Miami explica la revisión de documentos y las preguntas que conviene hacer directamente a la asociación.
¿Qué debe revisar antes de comprar una propiedad frente al agua en Miami?
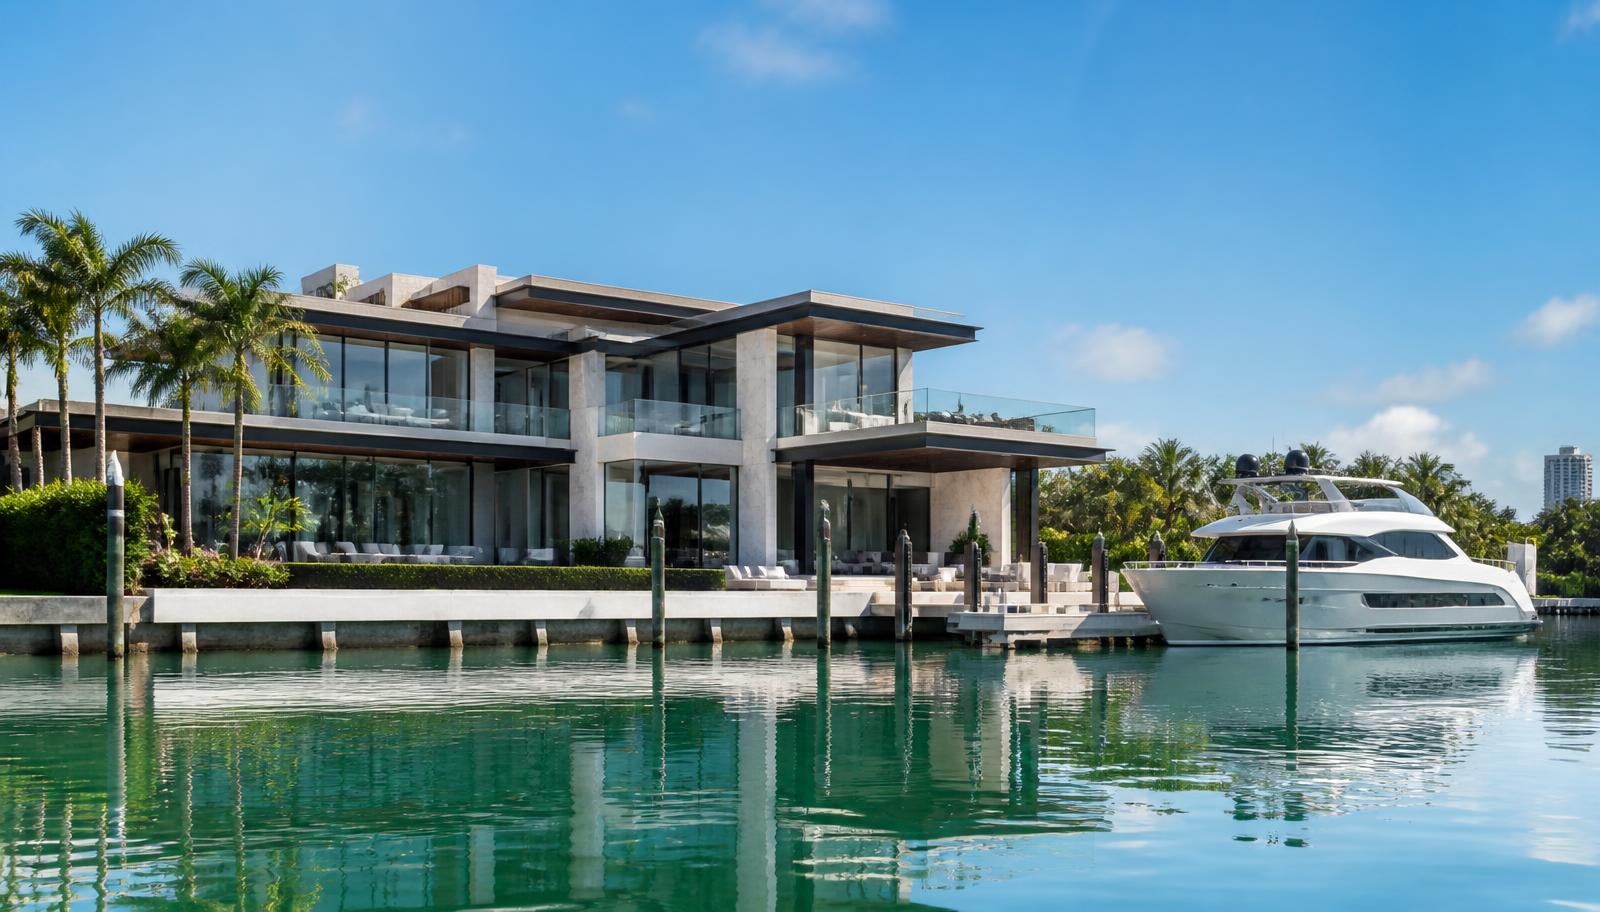
- Estado, altura y responsabilidad de mantenimiento del muro de contención
- Estado del muelle, los pilotes y el elevador de embarcaciones, además de los permisos registrados
- Profundidad del agua durante la marea baja para la embarcación que planea tener
- Puentes fijos entre la propiedad y las aguas abiertas, y su altura libre
- Ruta y tiempo hasta Biscayne Bay o el acceso al océano
- Zona de inundación, elevación y requisitos de seguro
- Orientación: sol, viento predominante y deslumbramiento por la tarde
- Exposición a la bahía abierta frente a un canal protegido
El panorama de casas frente al agua en venta en Miami explica cómo varían estos factores entre los canales, las islas y las calles frente a la bahía de Miami.
¿Puede comprar una propiedad en Miami desde fuera de Florida?
Sí, y es habitual. Los compradores de otros estados o del extranjero suelen realizar recorridos por video, revisar documentos electrónicamente, contar con un representante que asista a las inspecciones y cerrar sin viajar.
- Recorridos por video y visitas de seguimiento a las propiedades preseleccionadas
- Contratos, divulgaciones y documentos de la asociación en formato electrónico
- Programación y asistencia a las inspecciones gestionadas localmente
- Cierre remoto mediante firma electrónica o notarizada, según el expediente
- Financiamiento preparado con anticipación, incluida la documentación para programas de no residentes
- Representación local que coordina con la compañía de títulos, la aseguradora y la asociación
Para conocer los detalles del proceso, consulte cómo funcionan los cierres inmobiliarios remotos en Florida y la guía para comprar una propiedad en Miami desde fuera de Estados Unidos.
Preguntas que debe hacer antes de comprar una propiedad en Miami
- ¿Cómo se compara el precio con las ventas recientes de propiedades similares?
- ¿Cuál será el costo mensual total como propietario?
- ¿Hay cuotas extraordinarias pendientes?
- ¿Qué seguros debería investigar?
- ¿Existen problemas importantes en el estado de la propiedad?
- ¿Hay permisos abiertos que deban investigarse?
- ¿Qué restricciones de remodelación o alquiler se aplican?
- ¿Qué factores podrían afectar la demanda en una futura reventa?
- En una propiedad frente al agua, ¿qué debo saber sobre el muro de contención, el muelle y el acceso al agua?